相続不動産の評価額とは?計算方法と初心者が知っておきたい基本ポイント

相続で不動産を取得すると、まず気になるのが評価額の計算方法ではないでしょうか。
相続税に関わる数字だと分かっていても、相続不動産の評価額と実際の売却価格は必ずしも一致せず、どこから手を付けてよいか戸惑う方も多いものです。
しかし、評価額の基本的な考え方や算出の流れを理解しておけば、相続税の負担や今後の活用方法を検討するうえで大きな助けになります。
この記事では、公示価格や路線価、固定資産税評価額といった専門用語もできるだけかみ砕きながら、初めて相続不動産を取得した方でも評価額の概要と計算方法を一通りイメージできるように解説していきます。
自分で概算するときの注意点も紹介しますので、ぜひ最後まで読み進めてみてください。
相続不動産の評価額とは?初心者向け基礎知識
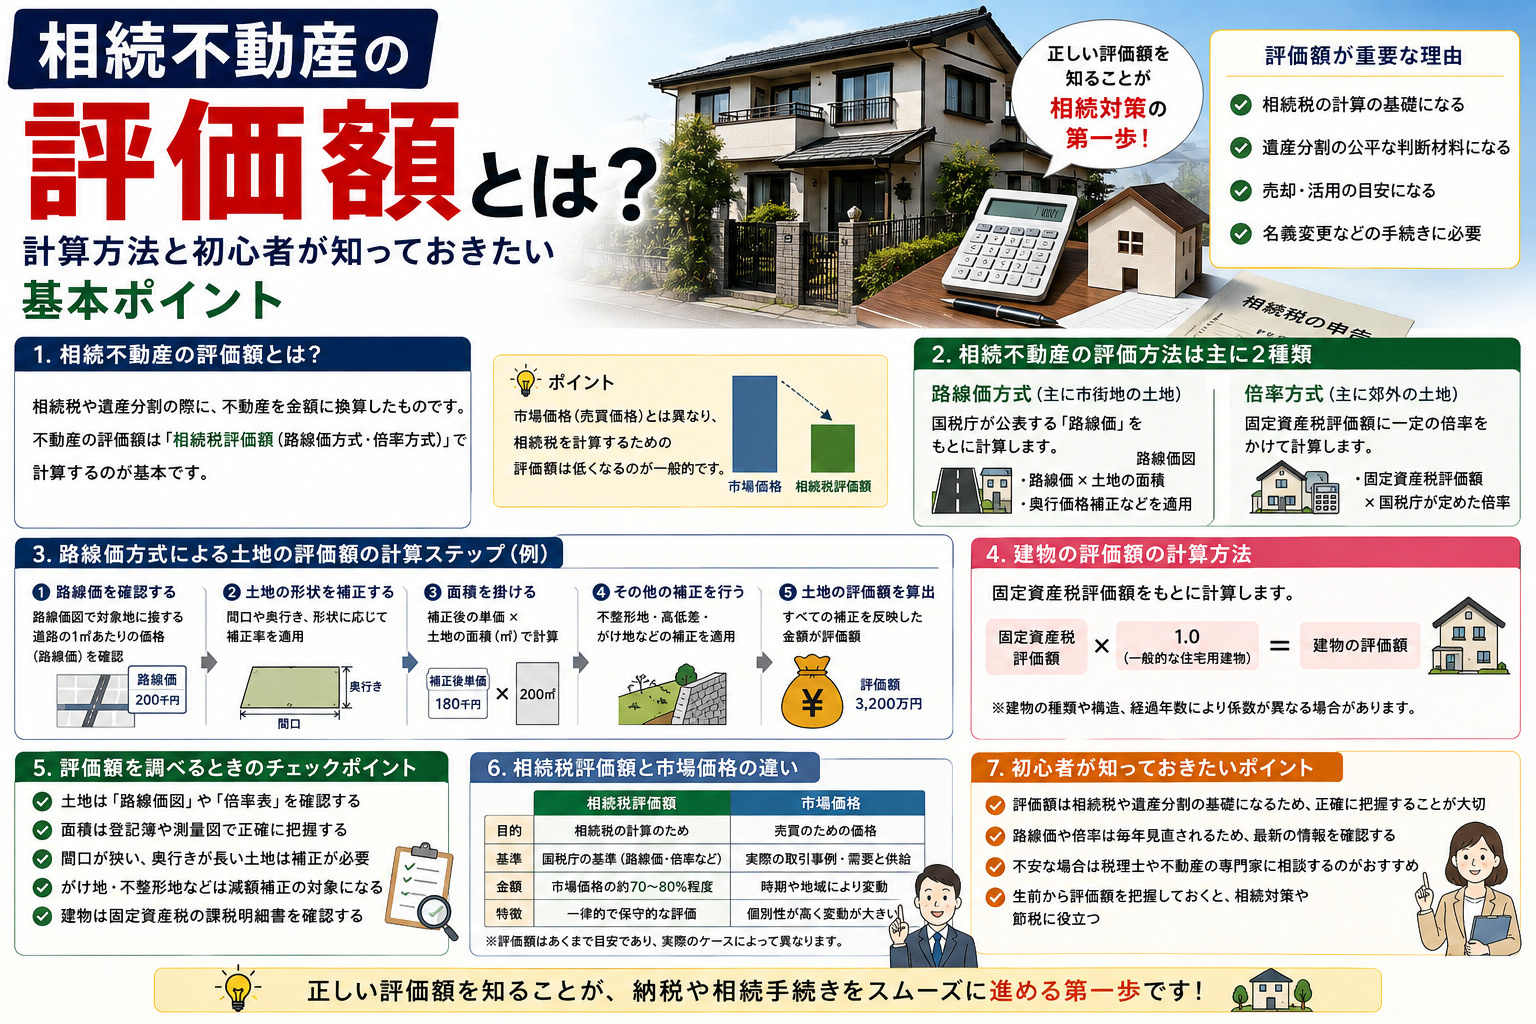
相続不動産の「評価額」とは、相続税を計算するために用いられる価額であり、相続が始まった時点の時価を基準に、国税庁の財産評価基本通達に従って算定します。
ここでいう時価は、実際に売買した価格そのものではなく、一定の基準に基づいて客観的に求めた価額とされています。
そのため、同じ不動産であっても、相続税評価額と実際の売買価格が一致しないことが一般的です。
まずは、この評価額が「相続税計算のための特別な価格」である点を押さえておくことが大切です。
相続税の財産評価では、土地や建物などの不動産は、原則として「課税時期」、つまり被相続人が亡くなった日の状況に基づいて時価を求めることとされています。
財産評価基本通達でも、相続や遺贈により取得した財産の価額は、その取得の日における時価によると定められています。
したがって、相続開始前後で不動産市況が変動していても、評価の基準となるのは「相続開始日」における状況です。
評価額は、あくまでその時点の客観的な価値を金額に置き換えたものと理解すると整理しやすくなります。
一方で、相続不動産の評価の考え方は、土地か建物か、あるいは区分所有建物かによって異なります。
土地については、国税庁が毎年公表する路線価や評価倍率を用いて、面積や形状等を補正しながら評価額を算定する方法が原則とされています。
建物や区分所有マンションなどは、固定資産税評価額を基礎として相続税評価額を求める取扱いが示されており、居住用区分所有財産については通達により具体的な評価方法が定められています。
このように、同じ相続不動産でも、種類によって評価の前提となる資料や計算手順が変わる点を理解しておくことが重要です。
| 項目 | 内容 | 確認資料 |
|---|---|---|
| 評価額の役割 | 相続税計算の基礎となる価格 | 相続税の申告のしかた等 |
| 評価の基準時点 | 相続開始日現在の時価 | 財産評価基本通達総則 |
| 主な評価資料 | 路線価・倍率・固定資産税評価額 | 国税庁及び自治体公表情報 |
相続不動産の評価額を決める3つの価格とその役割
相続不動産の評価額を理解するうえで、まず押さえておきたいのが「公示価格」「路線価」「固定資産税評価額」という3つの価格です。
公示価格は、国土交通省の土地鑑定委員会が毎年1回、標準地について1㎡当たりの正常な価格を公表し、一般の土地取引や公共事業用地取得などの基準となる価格です。
路線価は、国税庁が相続税や贈与税の財産評価のために、道路に面する標準的な宅地の1㎡当たりの価額を定めたもので、相続税評価の基準となります。
固定資産税評価額は、市区町村が固定資産税などの課税のために定める価格で、固定資産税の納税通知書などで確認することができます。
次に、それぞれの価格がどのような目的で使われるのかを整理しておくことが大切です。
公示価格は、土地取引の指標や公共事業用地の取得価格の算定基準として用いられ、適正な地価の形成に役立つことを目的としています。
一方で、路線価は相続税や贈与税における土地評価の基準であり、毎年国税局長が定めた財産評価基準書に基づいて、課税の公平と申告の便宜を図るために整備されています。
固定資産税評価額は、固定資産税のほか都市計画税など地方税の算定の基礎とされており、相続税評価とは目的も水準も異なる点に注意が必要です。
それでは、相続不動産の評価額とこれら3つの価格はどのような関係にあるのでしょうか。
土地については、原則として路線価方式または倍率方式により相続税評価額を求め、路線価方式では前面道路に付された路線価を、倍率方式では固定資産税評価額に地域ごとに定められた倍率を乗じて計算します。
公示価格は、これらの課税評価の水準を考える際の参考指標とされ、公示価格の概ね一定割合を目安として路線価や固定資産税評価額が設定されているとされています。
このように、3つの価格はそれぞれ目的と役割が異なり、相続税評価では主に路線価や倍率方式が用いられる点を押さえておくと混乱を防ぎやすくなります。
| 価格の種類 | 主な役割 | 相続評価との関係 |
|---|---|---|
| 公示価格 | 土地取引や公共事業用地の指標 | 課税評価水準の参考指標 |
| 路線価 | 相続税・贈与税の土地評価基準 | 相続税評価額計算の中心的基準 |
| 固定資産税評価額 | 固定資産税など地方税の課税基準 | 倍率方式や建物評価の基礎数値 |
相続不動産 評価額の具体的な計算方法と手順
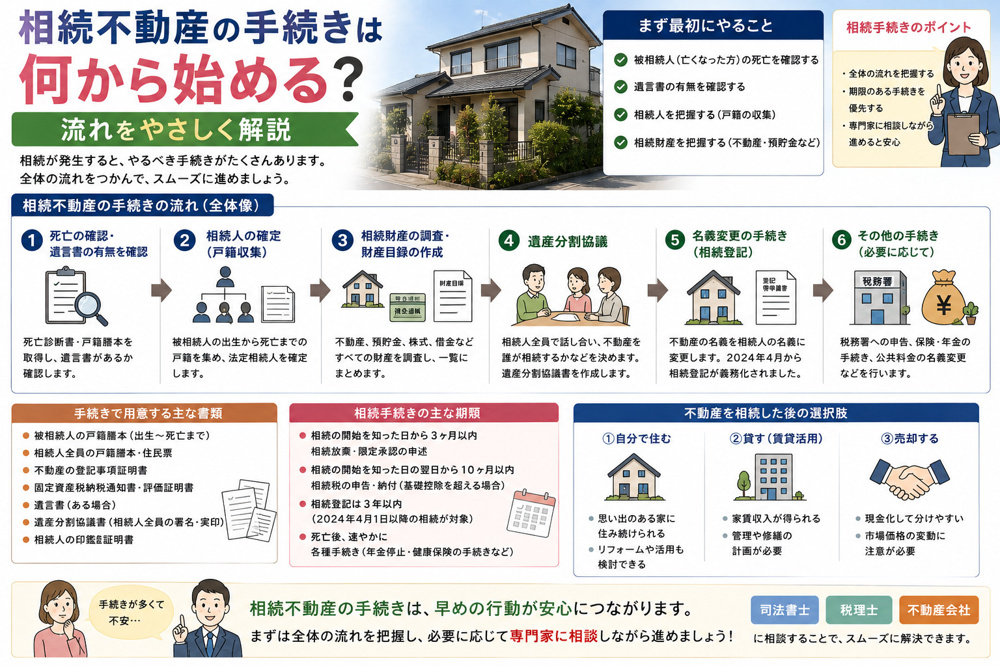
まず土地については、相続税では国税庁が毎年公表している路線価図や評価倍率表を基準として評価額を計算します。
路線価地域の土地は、路線価に土地の面積を掛け、地形や奥行などの補正率を反映させるのが基本です。
一方で倍率地域の土地は、固定資産税評価額に評価倍率表の倍率を掛けて求める仕組みになっています。
いずれの場合も、評価の基礎資料は国税庁の財産評価基準書で確認することが重要です。
路線価方式では、まず対象となる宅地が面している道路の路線価を国税庁の路線価図から探します。
次に、その路線価に宅地の面積を乗じ、おおまかな評価額を算出し、奥行価格補正率や側方路線影響加算率などを加減して調整します。
倍率方式では、評価倍率表で対象地の区分と倍率を確認し、固定資産税評価額にその倍率を掛けることで評価額を求めます。
これらの基本的な計算方法は、国税庁のタックスアンサーや財産評価基本通達に基づいて整理されています。
建物やマンションの建物部分については、固定資産税評価額をそのまま相続税評価額として用いるのが原則です。
分譲マンションの場合は、建物の固定資産税評価額に加え、敷地全体の評価額に各専有部分の敷地権割合を掛けて土地の評価額を求め、その合計が評価額となります。
いずれも、市区町村から送付される固定資産税の納税通知書に記載された評価額を確認することが出発点です。
なお、増改築や用途変更があると評価内容が変わる場合があるため、直近の評価額を確認することが欠かせません。
自分で概算評価を行う際には、路線価や倍率、固定資産税評価額の年分が相続開始日と一致しているかを必ず確認することが大切です。
また、私道部分が含まれている土地や、間口・奥行が標準的でない土地は、補正率の適用により評価額が変動しやすく、誤差が生じやすい箇所です。
さらに、マンションの敷地権割合の見落としや、共有持分の持分割合の誤認も、評価額のずれにつながります。
不明点がある場合は、国税庁の路線価図や評価倍率表の解説ページを確認し、前提条件を丁寧にそろえることが重要です。
| 項目 | 評価の基礎資料 | 概算計算の注意点 |
|---|---|---|
| 路線価方式の土地 | 路線価図と補正率表 | 正面路線価と面積確認 |
| 倍率方式の土地 | 評価倍率表と固定資産税評価額 | 対象年度の倍率選択 |
| 建物・マンション | 固定資産税評価額と敷地権割合 | 共有持分と割合確認 |
初めての相続不動産評価で押さえたい実務ポイント
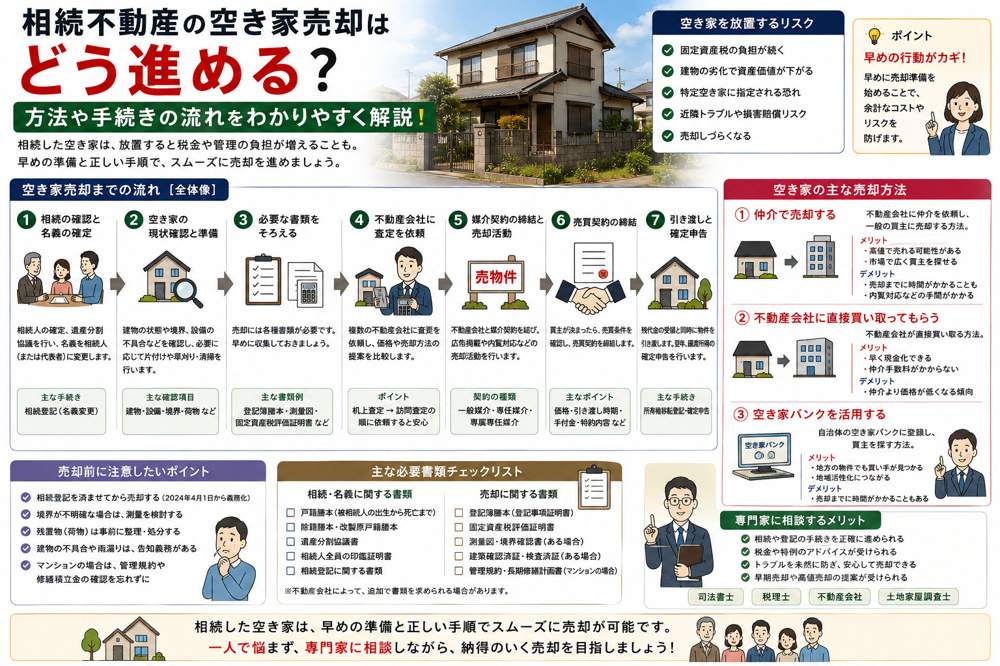
相続不動産の評価額は、そのまま相続税がかかるかどうかの判断につながるため、とても重要です。
相続税には「基礎控除」があり、遺産の総額がこの金額を超える場合に申告や納税が必要になります。
基礎控除額は「3000万円+600万円×法定相続人の数」で計算されますので、相続不動産の評価額も含めた全体の財産額を把握することが欠かせません。
まずは、不動産以外の預貯金や有価証券なども含めて、おおまかな合計額を確認することが大切です。
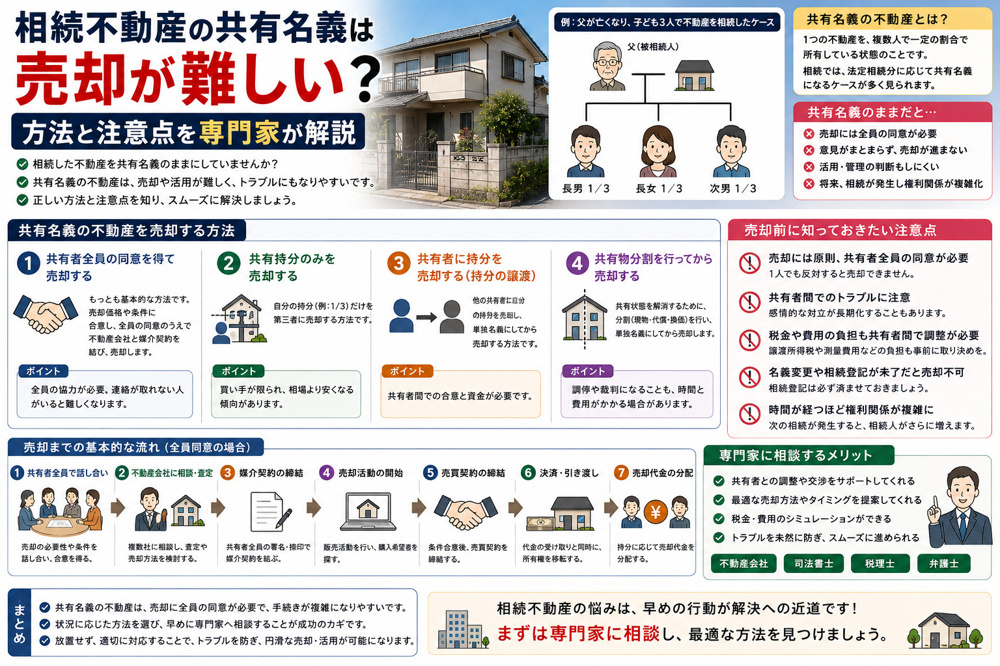
相続人が複数いる場合、相続不動産の評価額は「共有する金額」として全員が同じ数字を前提に話し合う必要があります。
遺産分割では、評価額を基準にして持分割合や代償金の額を検討しますので、誰もが納得できる根拠をそろえることが重要です。
そのためには、路線価や固定資産税評価額など、公的な資料を用いて評価額の根拠を示し、感覚的な「高い・安い」ではなく数字に基づいて協議を進めることが望ましいです。
こうした丁寧な共有が、のちのトラブル防止にもつながります。
一方で、形や利用状況が複雑な相続不動産は、評価が難しくなることがあります。
たとえば、私道に接している土地や、賃貸中の建物、地形が極端に不整形な土地などは、一般的な計算だけでは正確な評価がしづらい場合があります。
このような不動産については、国税庁が公表している路線価図や評価倍率表、固定資産税の課税明細書などの公的資料を丁寧に確認することが大切です。
それでも判断が難しいと感じたときは、相続税に詳しい専門家への相談も早めに検討すると安心です。
| 場面 | 確認すべき資料 | 意識したいポイント |
|---|---|---|
| 相続税がかかるか確認 | 基礎控除額と全財産 | 申告の要否の判断 |
| 複数相続人で協議 | 路線価や評価額 | 評価根拠の共有 |
| 評価が難しい不動産 | 公的資料と専門家 | 早めの相談の検討 |
まとめ
相続不動産の評価額は、相続税の金額や遺産分割の方針を決めるうえで、とても重要な数字です。
公示価格・路線価・固定資産税評価額の違いを理解し、土地と建物で計算方法が異なる点を押さえることが失敗を防ぐ第一歩になります。
ただ、実際の評価は専門用語も多く、自分だけで完璧に行うのは難しいケースも少なくありません。
「おおよその評価額を知りたい」「相続税申告が必要か不安」など、少しでも気になる点があれば、当社までお気軽にご相談ください。
お客様の状況を丁寧に伺い、分かりやすくサポートいたします。