相続不動産の空き家売却はどう進める?方法や手続きの流れを解説

相続をきっかけに、使っていない不動産や空き家を引き継いだものの、このまま持ち続けるべきか、売却した方が良いのか悩んでいる方は少なくありません。
特に、遠方に住んでいて様子を見に行けない場合や、相続人が複数いるケースでは、話し合いが進まず時間だけが過ぎてしまいがちです。
しかし、相続不動産を空き家のまま放置すると、老朽化や防犯上の不安、災害時の倒壊リスクに加え、固定資産税などの負担が毎年かかり続けます。
一方で、早めに売却などの方針を決めておけば、将来のトラブルや余計なコストを抑えつつ、相続財産を有効に活用できる可能性が高まります。
この記事では、相続不動産として空き家を引き継いだ方に向けて、売却の必要性や具体的な方法、手続きの流れ、税金のポイントまで、順を追ってわかりやすく解説します。
相続不動産・空き家を放置せず売却すべき理由
相続した建物を長期間空き家のまま放置すると、風雨や日射の影響で屋根や外壁が傷みやすくなり、腐朽や破損が急速に進みます。
総務省の住宅・土地統計調査でも、腐朽・破損のある空き家が相当数存在することが示されており、その多くは適切な管理が行われていない状態とされています。
老朽化が進んだ空き家は、台風や地震などの災害時に倒壊や部材の飛散を招きやすく、周辺への被害につながるおそれがあります。
また、人目が少ないことで不法侵入やごみの投棄など犯罪・迷惑行為の温床となりやすく、資産価値の低下だけでなく近隣とのトラブルを生む要因にもなります。
このようなリスクを抑えるためには、定期的な点検や清掃、補修工事、庭木や雑草の手入れ、火災保険などへの加入が必要となり、維持管理の手間と費用が継続的に発生します。
空き家が遠方にある場合は、専門業者への管理委託や見回りサービスなどの利用が必要となることも多く、管理コストはさらに大きくなりがちです。
一方で、築年数が進むほど建物の市場価値は下がりやすく、とくに老朽化が著しい物件では、将来的に解体費用の負担が重くのしかかる可能性も否定できません。
このように、空き家を維持し続ける選択は、時間の経過とともに「費用だけ増え、価値は低下しやすい」構造になっていることを踏まえて検討する必要があります。
また、固定資産税や都市計画税の面でも、空き家の放置には注意が必要です。
一般的に住宅が建っている土地には、税負担を軽減する住宅用地特例が適用されますが、空家等対策の推進に関する特別措置法に基づき「特定空家」や「管理不全空家」などに指定され、指導や勧告を受けた場合には、この特例が解除されることがあります。
特例が外れると土地にかかる固定資産税等が増加し、これまでより大きな税負担を負うことになるうえ、勧告や命令に従わない場合には、行政代執行による除却や費用の徴収といった厳しい対応がとられるおそれもあります。
こうした老朽化リスクや維持管理コスト、税負担増や行政指導の可能性を踏まえると、相続後は早い段階で売却も含めた方針を検討し、計画的に手続きを進めることが重要です。
| 空き家放置による主なリスク | 所有者が負う負担 | 早期売却で期待できる効果 |
|---|---|---|
| 老朽化進行による倒壊危険 | 補修費用や解体費用の増加 | 傷みが少ない段階での売却 |
| 不法侵入やごみ投棄の発生 | 近隣トラブルへの対応負担 | 防犯面の不安や手間の軽減 |
| 特定空家指定や行政指導 | 固定資産税等の負担増加 | 税負担増加リスクの回避 |
相続不動産の空き家を売却する前に確認すべき権利関係
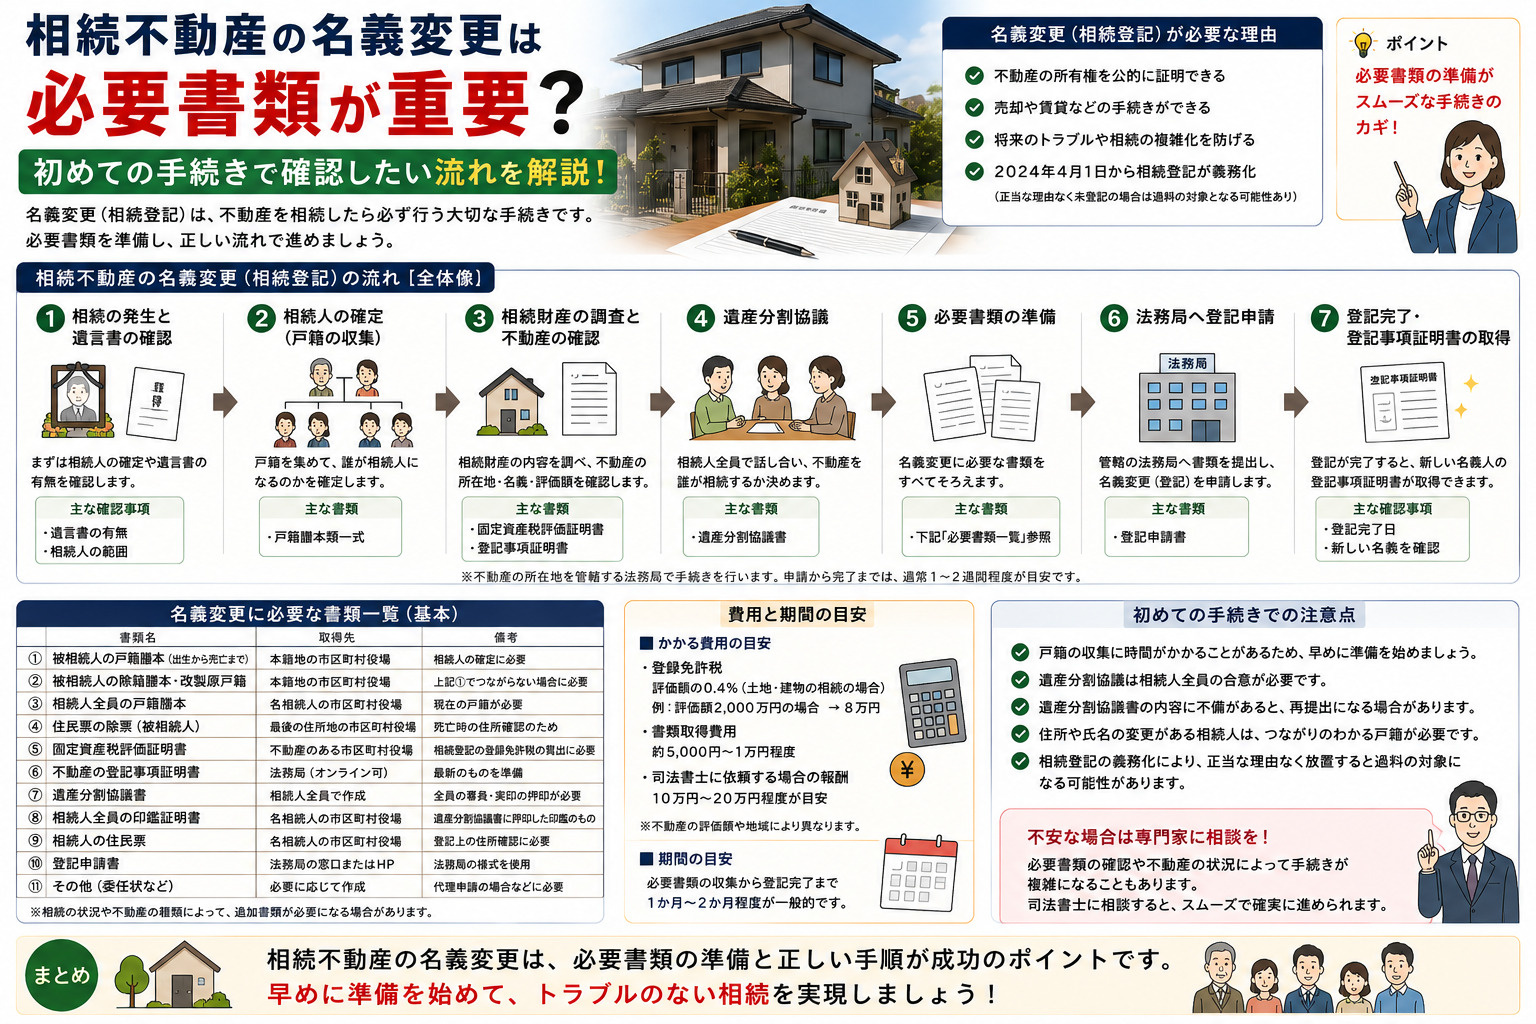
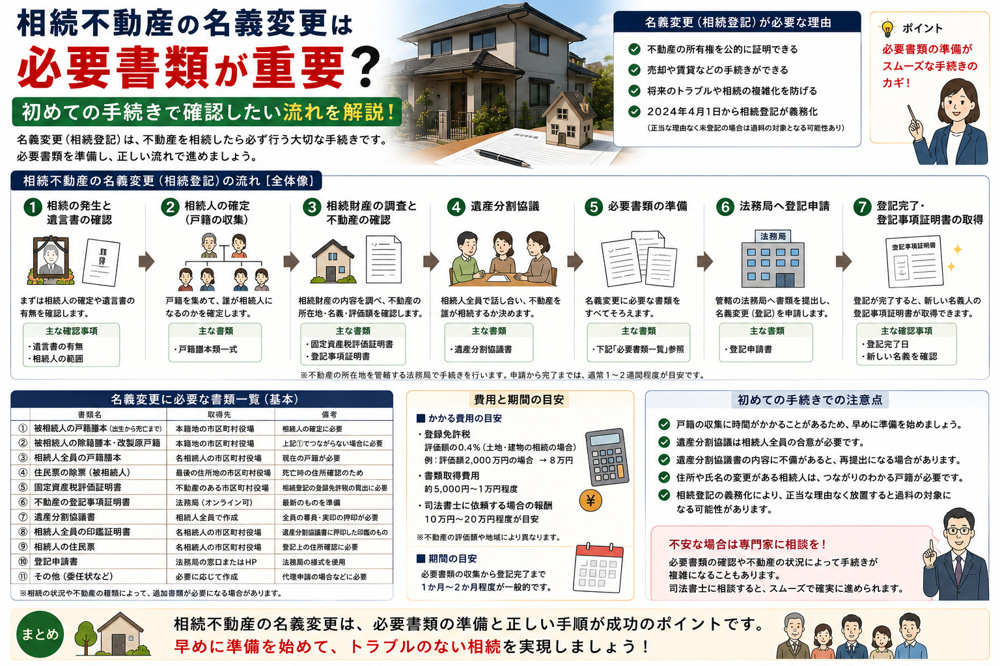
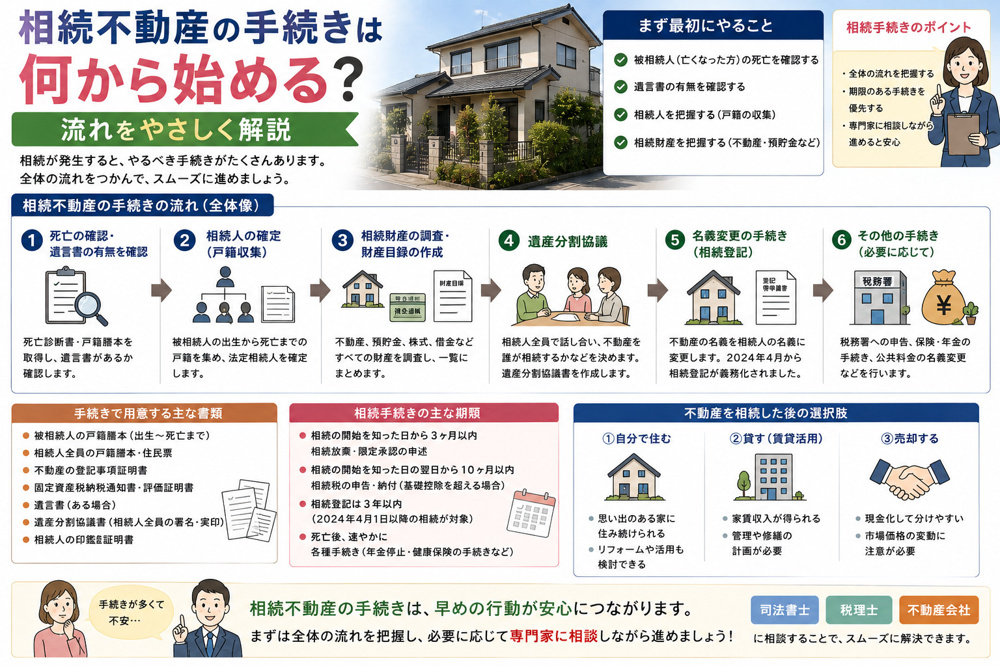
相続した不動産を売却するには、まず登記上の名義と実際の相続人が一致しているかを確認することが重要です。
不動産登記簿は法務局で登記事項証明書を取得し、所有者欄と相続人の戸籍関係を照らし合わせます。
名義変更となる相続登記が済んでいない場合は、売買契約より先に相続登記を完了させる必要があります。
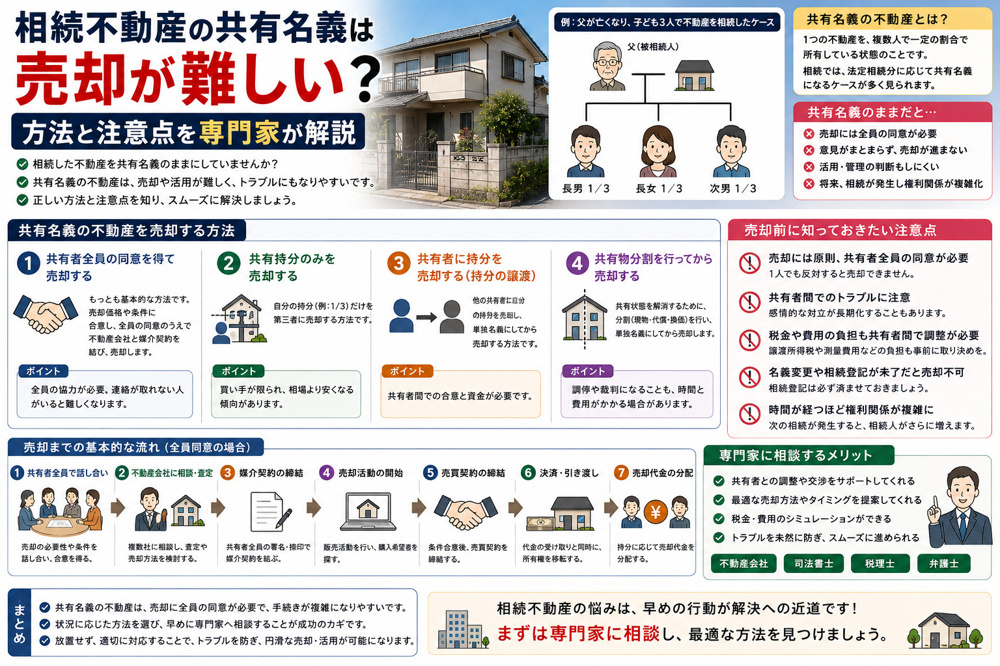
また、共有名義となっているときは、持分を有する相続人全員の同意を得なければ売却はできません。
さらに、被相続人が遺言書を残しているかどうかも、売却前に必ず確認しておきたいポイントです。
公正証書遺言がある場合は、基本的にその内容に従って相続人と持分が定まります。
一方、遺言書がない場合や、遺言書の内容だけでは分け方が決まらない場合には、相続人全員で遺産分割協議を行い、遺産分割協議書を作成します。
これらの書面に不備があると、相続登記や売却手続きが進まず、契約締結の時期が大きく遅れるおそれがあります。
相続不動産の売却を検討している方は、権利関係の確認とあわせて必要書類を早めに整理しておくことが大切です。
一般的には、被相続人と相続人の戸籍謄本一式や住民票、相続登記後の登記事項証明書、固定資産税納税通知書などを準備します。
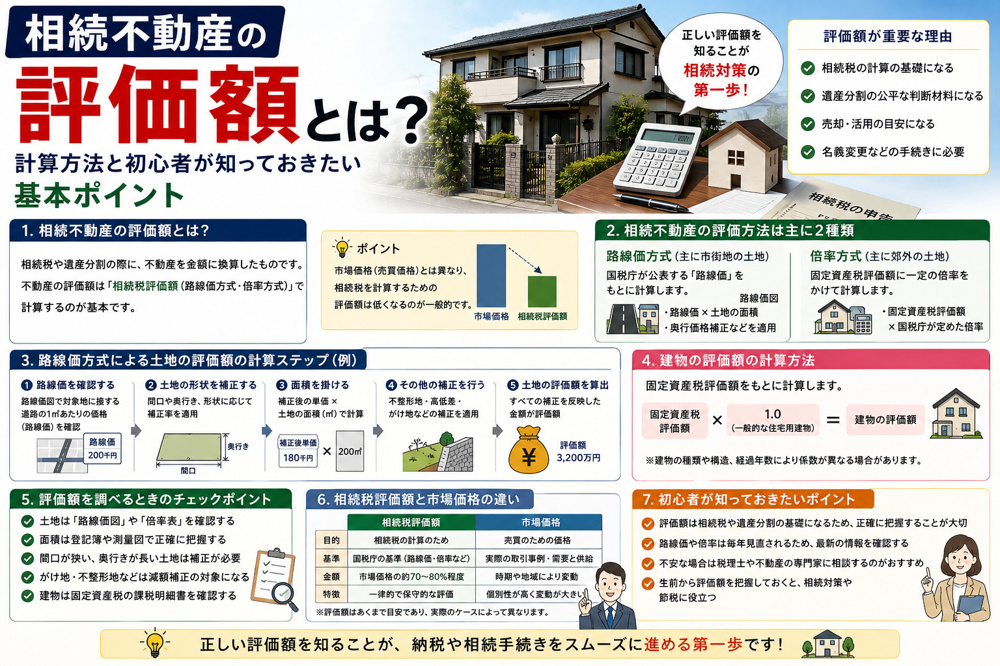
これらの書類は、所有者の確認、評価額の把握、売却後の税金計算などに必要となります。
事前に一通りそろえておくことで、売却の相談や手続きが円滑に進みやすくなります。
| 確認項目 | 主な内容 | 注意点 |
|---|---|---|
| 登記名義の確認 | 登記事項証明書の所有者欄 | 相続登記未了は売却不可 |
| 相続人・持分の確認 | 戸籍謄本・遺言書・遺産分割協議書 | 共有名義は全員同意必須 |
| 税金関連情報 | 固定資産税納税通知書など | 評価額・課税状況の事前把握 |
相続不動産・空き家の主な売却方法と手続きの流れ
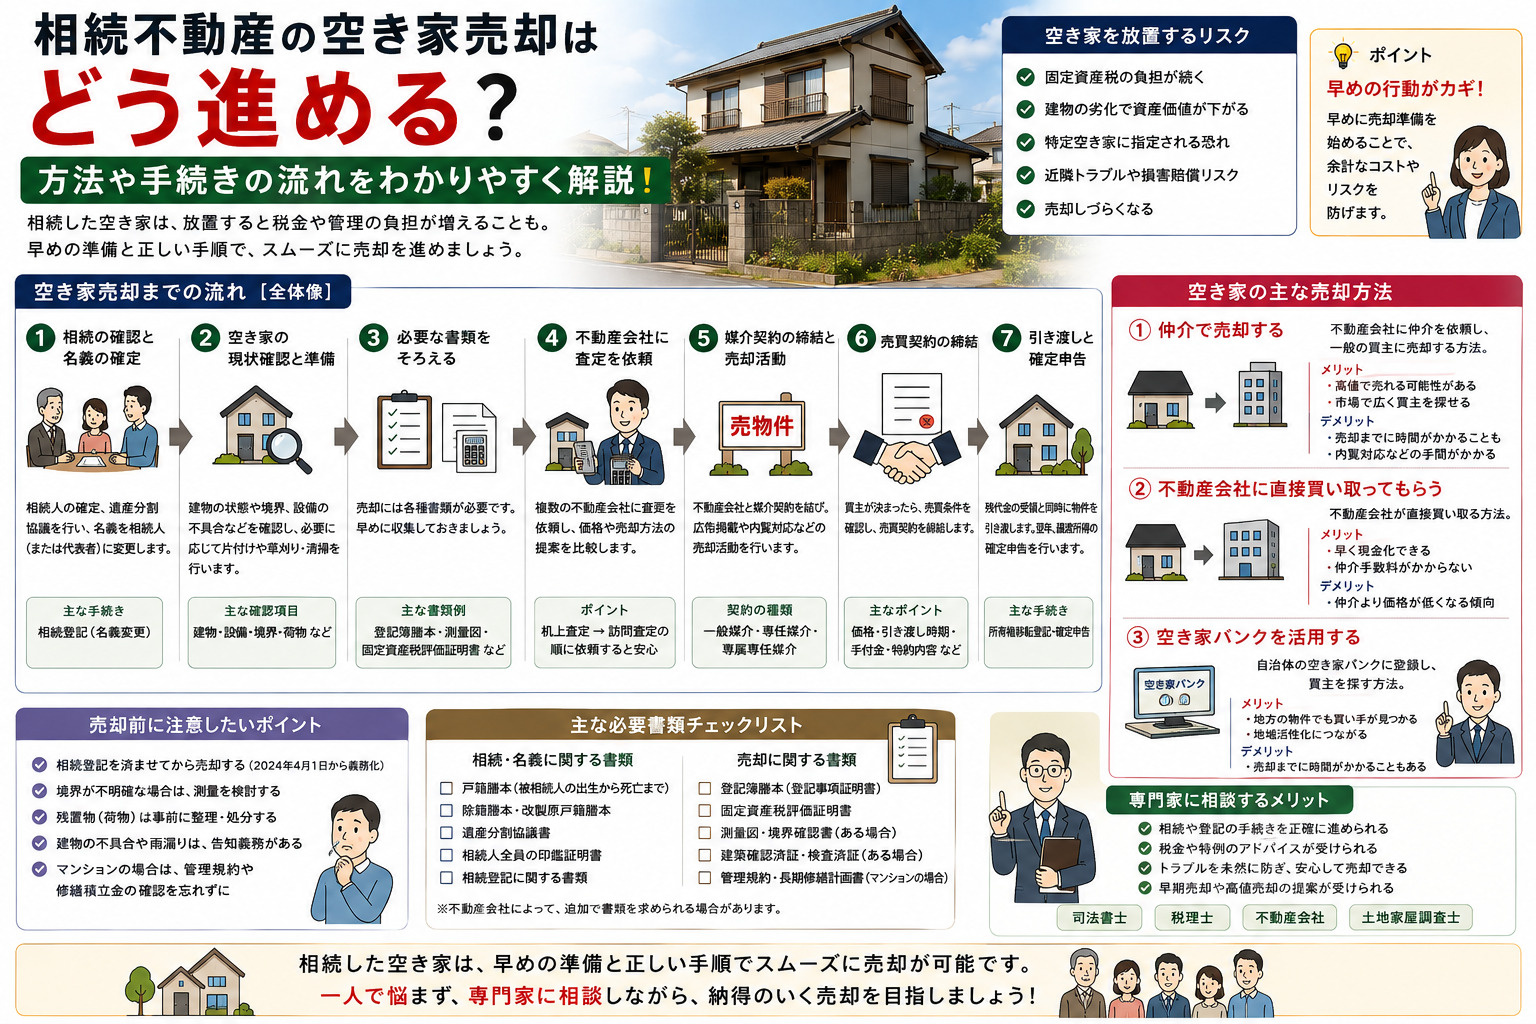
相続した空き家を売却する方法は、大きく分けて建物付きのまま売却する方法と、更地にして土地として売却する方法があります。
建物付きで売却する場合は、解体費用が不要である一方、築年数や老朽化の程度によっては成約までに時間がかかることがあります。
更地として売却する場合は、買主が自由に建物計画を立てやすく検討対象になりやすい反面、解体費用や滅失登記などの手続きが必要です。
それぞれの特徴を理解したうえで、物件の状態や資金計画に合った売却方法を選ぶことが重要です。
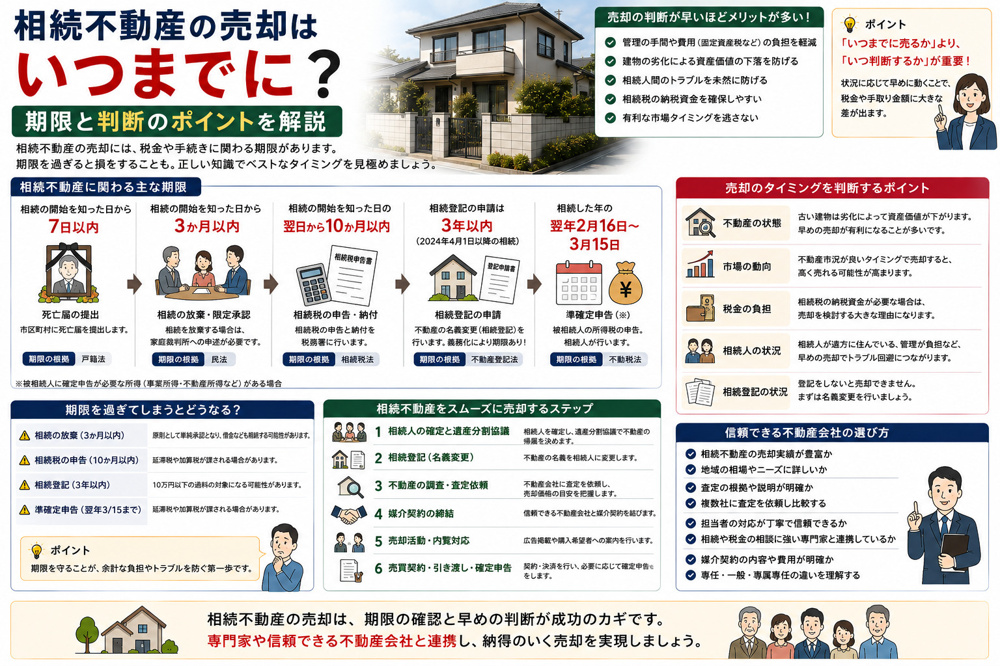
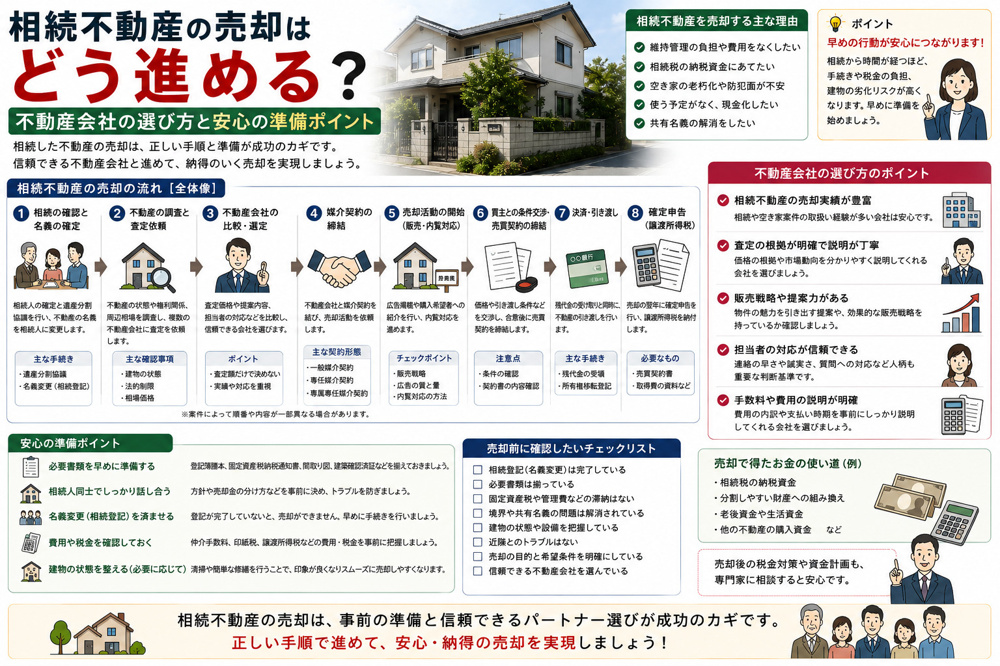
一般的な不動産売却の流れは、査定の依頼から始まり、売却方針の決定、片付けや残置物の処理、売却活動、売買契約、引き渡しという順序で進みます。
売却活動開始から成約までの期間は、統計上おおむね3〜6か月程度とされており、その後、残代金決済と引き渡しまで1〜2か月かかることが多いです。
相続不動産の場合は、通常の売却手続きに加えて、相続登記や相続人全員の合意形成などを事前に済ませておく必要があります。
このため、売却を思い立った段階で早めにスケジュールを立て、必要書類の収集や片付けの段取りを進めておくことが大切です。
相続した空き家の売却期間は、物件の立地や状態、価格設定などによって大きく異なりますが、売却活動開始から引き渡し完了まで全体で4〜8か月程度を見込んでおくと安心です。
一方で、空き家の実態調査では、売却まで1年以上かかった事例も少なくなく、老朽化が進んだ空き家は売却活動が長期化しやすい傾向が指摘されています。
売却期間が長引く主な原因としては、周辺相場とかけ離れた高すぎる価格設定、建物の老朽化による買主の不安、契約不適合責任の範囲が不明確なことなどが挙げられます。
そのため、相場を踏まえた適切な価格設定を行い、必要に応じて事前の点検や簡易な補修を行うとともに、売買契約書で契約不適合責任の範囲や期間を明確にしておくことが重要です。
| 売却方法 | 主なメリット | 主な注意点 |
|---|---|---|
| 建物付きで売却 | 解体費用不要 | 老朽化による敬遠 |
| 更地にして売却 | 利用計画立てやすい | 解体費用と手続き |
| 売却期間の目安 | 全体で4〜8か月 | 価格設定と管理負担 |
相続した空き家売却の税金と3,000万円特別控除のポイント
相続した空き家を売却すると、売却益に対して所得税と復興特別所得税および住民税が課税されます。
課税対象となる譲渡所得は、売却代金から取得費と譲渡費用を差し引いて計算します。
相続の場合の取得費は、被相続人が購入した際の代金や購入時の手数料のほか、相続時に負担した登記費用や不動産取得税なども含まれます。
一方で仲介手数料や建物の解体費用など、売却のために直接かかった費用は譲渡費用として控除できるため、これらを整理しておくことが重要です。
譲渡所得の計算では、まず売却した年の区分が長期か短期かを確認する必要があります。
所有期間が譲渡した年の1月1日時点で5年を超えると長期譲渡所得となり、5年以下の場合は短期譲渡所得として税率が異なります。
相続や贈与で取得した不動産については、被相続人が取得した日からの所有期間を通算して判定する仕組みです。
税率や計算方法は毎年見直しが行われるため、その年の国税庁の案内や申告書作成コーナーで必ず確認することが大切です。
相続した空き家の売却については、「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除」の特例があり、一定の要件を満たすと最大3,000万円まで譲渡所得から控除できます。
主な要件として、被相続人が1人で居住していた家屋であること、相続開始時に誰も住んでおらず、相続開始の日から3年を経過する日の属する年の12月31日までに売却することなどが挙げられます。
また、家屋または家屋取り壊し後の敷地のいずれを売却する場合でも、耐震基準を満たしていることや譲渡価額が1億円以下であることなど、細かな条件を満たす必要があります。
これらの要件を自分で確認しやすいよう、国税庁ではチェックシートも公表しているため、売却検討の初期段階から確認しておくと安心です。
相続不動産の売却に関しては、「相続税額の取得費加算の特例」と3,000万円特別控除との関係も整理しておく必要があります。
取得費加算の特例は、相続財産を一定期間内に譲渡した場合に、負担した相続税の一部を取得費に加算できる制度で、3,000万円特別控除と併用することが可能とされています。
ただし、同じ空き家についてマイホームの3,000万円特別控除など複数の特例を重ねて適用することはできず、同一年中に空き家と自宅の両方を売却した場合は、控除額の通算限度が3,000万円となる点に注意が必要です。
これらの特例を適用するには確定申告が必須であり、売買契約書や登記事項証明書、耐震基準適合証明書など多くの書類が求められるため、早めに準備を進めておくことが望ましいです。
| 項目 | 主な内容 | 注意点 |
|---|---|---|
| 譲渡所得の計算 | 売却代金から取得費と譲渡費用控除 | 取得費と費用の領収書保管 |
| 3,000万円特別控除 | 相続空き家の譲渡所得から控除 | 要件確認と適用期限の把握 |
| 取得費加算の特例 | 相続税の一部を取得費に加算 | 3,000万円控除との併用可否確認 |
まとめ
相続不動産や空き家は、放置すると老朽化や防犯面の不安に加え、維持費や税金の負担が重くなりがちです。
早めに権利関係や必要書類を整理し、売却方法やスケジュールを検討することで、トラブルを避けつつ資産を有効に活かせます。
また、譲渡所得税や3,000万円特別控除などの税制も、条件を満たせば負担軽減に役立ちます。
相続不動産の状況は1件ごとに異なります。
迷いや不安がある方は、具体的な事情を伺ったうえで最適な売却方法を一緒に検討しますので、まずはお気軽にご相談ください。